Hochzeitskosten steuerlich absetzen: Was geht und was nicht
Fast jedes Paar googelt irgendwann, ob sich die Hochzeit wenigstens bei der Steuer bemerkbar macht. Die ehrliche Antwort ist ernüchternd und befreiend zugleich: Eine private Hochzeitsfeier ist grundsätzlich nicht steuerlich absetzbar, weil sie zur privaten Lebensführung gehört. Trotzdem gibt es einen schmalen, echten Ansatzpunkt über Paragraf 35a EStG, wenn bestimmte Dienstleistungen im Haushalt oder am Veranstaltungsort im eigenen Zuhause erbracht werden. Dieser Artikel erklärt die Mechanik verständlich, trennt sauber zwischen Feier und Dienstleistung und zeigt, wie ihr Rechnungen richtig dokumentiert. Wichtig: Das ist keine Steuerberatung. Für euren Einzelfall fragt ihr euer Finanzamt oder eine Steuerberaterin beziehungsweise einen Steuerberater, bevor ihr euch auf einen Abzug verlasst. So kannst du das Thema Steuer früh abhaken und dich wieder auf die eigentliche Planung deiner Feier konzentrieren. So kannst du das Thema früh und ohne falsche Erwartungen abhaken.
Die ehrliche Antwort vorweg: Die private Feier ist nicht absetzbar
Eine Hochzeit ist steuerlich ein privates Ereignis, auch wenn sie groß, teuer und mit vielen Dienstleistern organisiert ist. Kosten der privaten Lebensführung können in Deutschland grundsätzlich nicht als Werbungskosten oder Betriebsausgaben geltend gemacht werden, und genau in diese Kategorie fallen Location, Essen, Kleidung, Ringe, Musik und Fotos einer privaten Feier. Weder die Größe der Feier noch die Tatsache, dass Kollegen unter den Gästen sind, ändert diese Einordnung. Auch außergewöhnliche Belastungen sind eine Hochzeit in aller Regel nicht, weil Heiraten eine freiwillige, planbare Entscheidung ist. Wer euch pauschal verspricht, die Hochzeit lasse sich absetzen, verkauft euch eine Hoffnung, die vor dem Finanzamt nicht besteht.
Für eure Finanzplanung bedeutet das: Rechnet die Steuer nicht als versteckten Rabatt in euer Hochzeitsbudget ein. Die vollständige Kostenaufstellung in der Hochzeit Kosten Checkliste bleibt eure Grundlage, ohne einen erhofften Steuerabzug als Einnahme. Der einzige Bereich, in dem das Steuerrecht privaten Haushalten allgemein entgegenkommt, sind bestimmte Dienstleistungen im eigenen Haushalt nach Paragraf 35a EStG – und die können rund um eine Feier zu Hause ausnahmsweise berühren, was ohnehin im Haushalt anfällt, etwa Reinigung oder bestimmte Handwerkerleistungen. Auch dort gilt: Absetzbar ist nie die Feier, sondern nur eine klar abgrenzbare Dienstleistung unter engen Voraussetzungen, die ihr sauber belegen müsst und im Zweifel vorher abklären solltet.
Warum die Hochzeit als privates Ereignis gilt
Das Einkommensteuerrecht trennt Ausgaben in beruflich oder betrieblich veranlasste Kosten und Kosten der privaten Lebensführung. Nur die erste Gruppe kann grundsätzlich Steuern mindern, die zweite Gruppe ist vom Abzug ausgeschlossen, selbst wenn sie hoch ist und Belege existieren. Eine Hochzeit entsteht aus einem privaten Anlass: Ihr heiratet als Paar, nicht als Unternehmen und nicht in Ausübung eines Berufs. Deshalb hilft auch keine kreative Umdeutung, etwa indem einzelne Posten als Geschenke, Repräsentation oder Netzwerkpflege bezeichnet werden. Diese Logik ist streng, aber vorhersehbar: Sie gilt für kleine wie für große Feiern gleichermaßen und unabhängig davon, wie professionell die Organisation war.
Auch gemischte Gästelisten ändern daran nichts. Dass Geschäftspartner, Kunden oder der Arbeitgeber unter den Gästen sitzen, macht eine private Feier nicht zu einer betrieblichen Veranstaltung, solange der Anlass eure Hochzeit bleibt. Umgekehrt wäre eine echte Firmenfeier ein anderer Sachverhalt mit eigenen Regeln – aber sie ist eben keine Hochzeit. Versuche, private Feierkosten über ein Gewerbe oder eine Selbstständigkeit laufen zu lassen, sind deshalb riskant und können bei einer Prüfung zu Nachzahlungen und Ärger führen. Lasst euch hier nicht von Einzelbeispielen aus dem Internet verleiten: Dort fehlt fast immer der genaue Sachverhalt, und Finanzämter entscheiden nach Aktenlage, nicht nach Anekdoten.
Paragraf 35a EStG: Haushaltsnahe Dienstleistungen verstehen
Paragraf 35a EStG begünstigt bestimmte haushaltsnahe Dienstleistungen und Handwerkerleistungen im privaten Haushalt, indem ein Teil der Arbeitskosten direkt von der Steuerschuld abgezogen werden kann, wenn die Voraussetzungen erfüllt sind. Typische Beispiele aus dem Alltag sind Reinigungskräfte, Fensterreinigung, Gartenpflege oder bestimmte Betreuungsleistungen, die im Haushalt der steuerpflichtigen Person erbracht werden. Feiert ihr zu Hause oder im eigenen Garten und lässt dafür zum Beispiel eine professionelle Reinigung vor oder nach der Feier im Haushalt durchführen, kann dieser klar abgegrenzte Teil grundsätzlich in die Logik des Paragrafen 35a fallen – Materialkosten und die Feier selbst dagegen nicht.
- Begünstigt sind nur Arbeitskosten, keine Material-, Speisen- oder Getränkekosten
- Die Leistung muss im Haushalt der steuerpflichtigen Person erbracht werden, nicht in einer gemieteten Location
- Voraussetzung sind eine ordnungsgemäße Rechnung und unbare Zahlung auf das Konto des Leistungserbringers
- Barzahlung ohne Beleg schließt die Begünstigung aus, auch wenn die Leistung echt war
- Die Steuerermäßigung wird in der Einkommensteuererklärung beantragt und direkt von der Steuerschuld abgezogen
An dieser Stelle ist Präzision wichtig, damit aus einer Möglichkeit kein Irrtum wird: Ein Catering in einer gemieteten Hochzeitslocation ist keine haushaltsnahe Dienstleistung in eurem Haushalt, auch wenn ein Teil davon Servicearbeit ist. Eine Reinigungsfirma, die eure Wohnung und euren Garten für eine Feier bei euch zu Hause vorbereitet oder danach reinigt, bewegt sich dagegen im klassischen Anwendungsbereich, wenn alle Formalien stimmen. Fragt im Zweifel vor der Buchung bei eurer Steuerberatung nach, ob die geplante Konstellation trägt, und lasst euch die Rechnung von Anfang an so ausstellen, dass Arbeitskosten getrennt ausgewiesen sind.
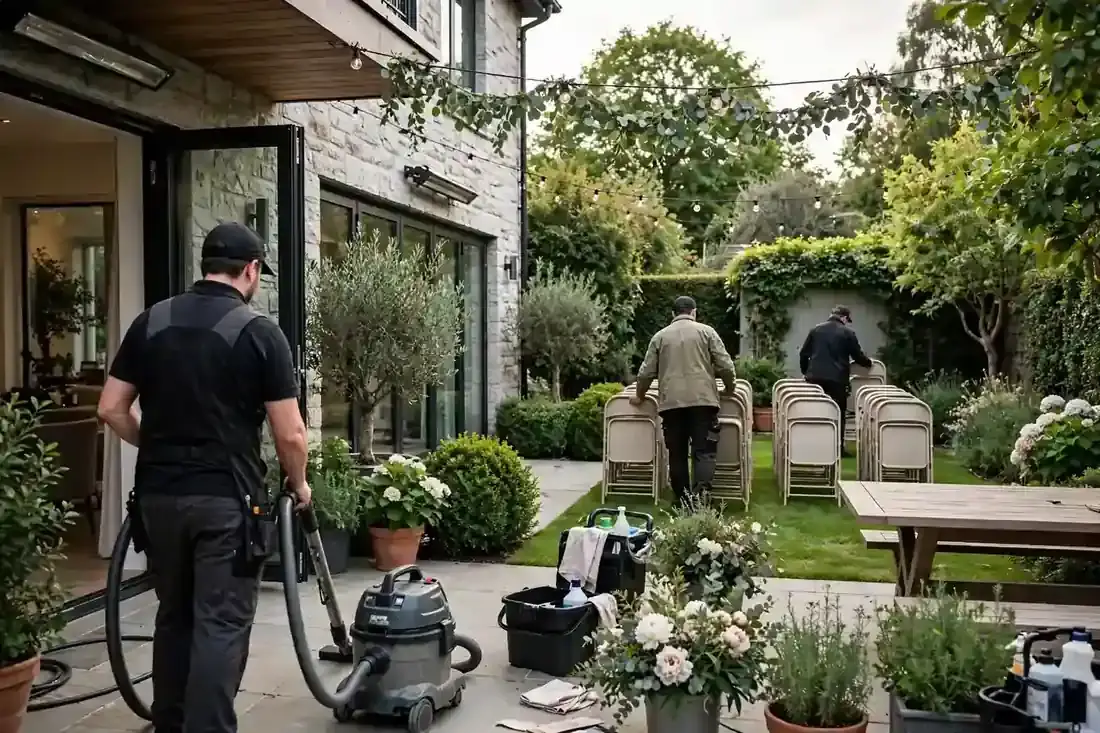
Handwerkerleistungen rund um die Feier zu Hause
Neben den haushaltsnahen Dienstleistungen kennt Paragraf 35a auch die Begünstigung von Handwerkerleistungen für Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen im eigenen Haushalt. Für eine Hochzeit kann das indirekt relevant werden, wenn ihr ohnehin geplante Arbeiten am Haus oder an der Wohnung vor der Feier ausführen lasst, etwa Malerarbeiten, Bodenreparaturen oder Arbeiten im Garten, der später eure Feierfläche ist. Begünstigt ist auch hier nur der Arbeitslohn inklusive Fahrt- und Maschinenkosten, nicht das Material, und nur für Leistungen in eurem selbst genutzten Haushalt. Die Feier ist dabei nur der zeitliche Anlass, nicht der Grund der Förderung: Gefördert wird die Handwerkerleistung als solche, weil sie im Haushalt erbracht wurde und ordnungsgemäß abgerechnet ist.
Praktisch heißt das: Lasst Handwerkerrechnungen immer mit getrenntem Ausweis von Arbeits- und Materialkosten ausstellen und bezahlt sie per Überweisung. Bewahrt Rechnung und Zahlungsnachweis gemeinsam auf, weil das Finanzamt beide Belege sehen will. Was nicht funktioniert, ist die Umdeutung von Feierleistungen in Handwerk: Der Aufbau einer Tanzfläche durch einen Veranstaltungsdienst in einer Location bleibt eine Feierleistung und wird durch eine andere Bezeichnung nicht zur begünstigten Handwerkerleistung im Haushalt. Ehrlichkeit ist hier nicht nur eine Tugend, sondern die Voraussetzung dafür, dass die Teile, die wirklich begünstigt sind, im Prüfungsfall auch anerkannt werden und nicht im Gesamtzweifel untergehen.
Was sicher nicht funktioniert – und riskant ist
Einige Ideen tauchen in Ratgebern und Gesprächen immer wieder auf und sollten klar benannt werden: Das Brautkleid als Berufskleidung, die Feier als Werbeveranstaltung eines eigenen Unternehmens, die Gästeliste als Kundenpflege oder die Hochzeit als außergewöhnliche Belastung. Alle diese Konstruktionen scheitern regelmäßig daran, dass der private Anlass im Vordergrund steht und die berufliche Veranlassung fehlt oder nur behauptet wird. Auch ein beruflich veranlasster Umzug, der zufällig mit der Hochzeit zusammenfällt, macht die Feier nicht absetzbar – Umzugskosten folgen eigenen Regeln und betreffen den Umzug, nicht das Fest. Wer solche Posten trotzdem geltend macht, riskiert Streichung, Nachzahlung und im schlimmsten Fall weitergehende Konsequenzen, die in keinem Verhältnis zur erhofften Ersparnis stehen.
- Geht nicht: Location, Catering, Musik, Foto und Kleidung der privaten Feier als Werbungskosten ansetzen
- Geht nicht: Die Hochzeit als außergewöhnliche Belastung deklarieren, weil Heiraten planbar und freiwillig ist
- Geht nicht: Private Feierkosten über ein Gewerbe abrechnen, nur weil Gäste auch Kunden oder Kollegen sind
- Geht nicht: Bar bezahlte Dienstleistungen nach Paragraf 35a geltend machen – unbare Zahlung ist Voraussetzung
- Geht nicht: Materialkosten als Arbeitskosten ausweisen lassen – die Rechnung muss wahrheitsgemäß getrennt sein
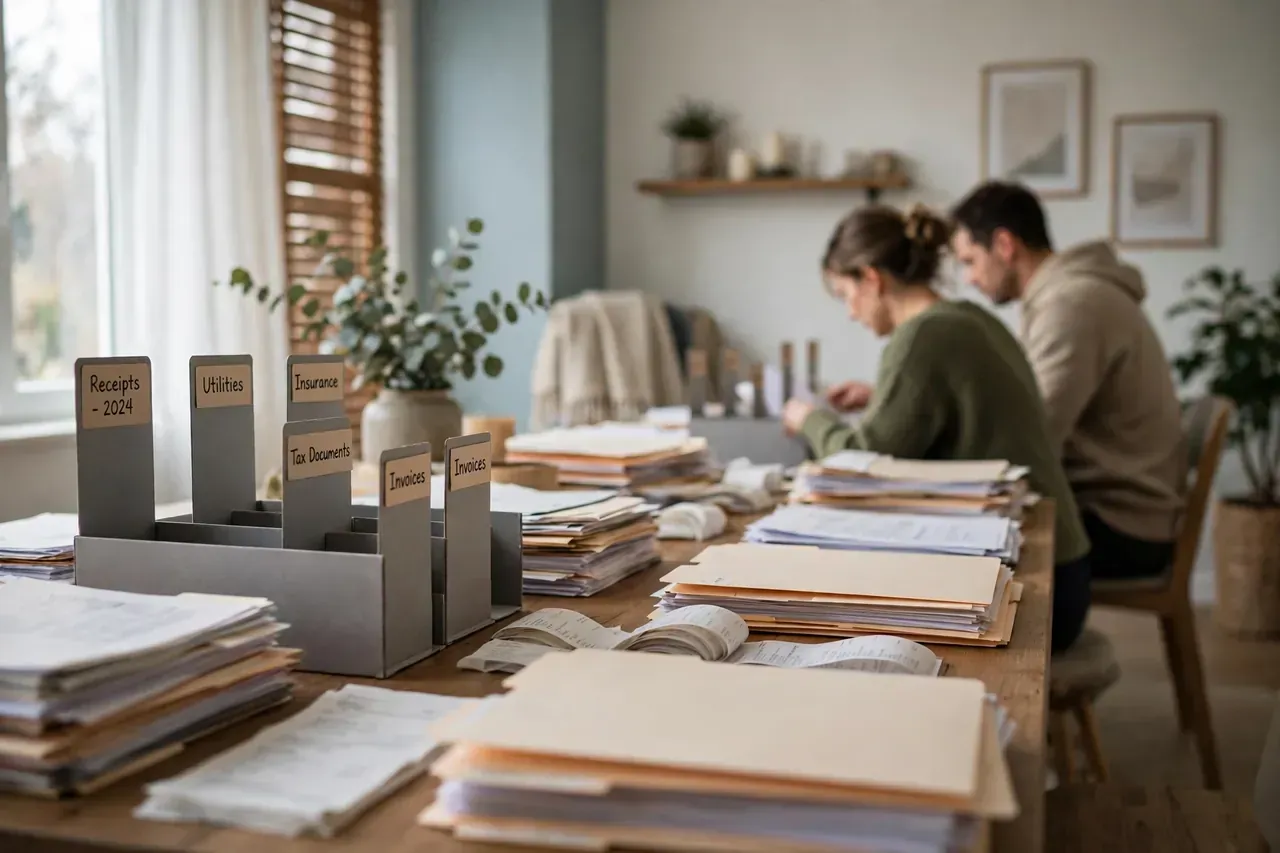
Diese deutliche Abgrenzung schützt am Ende auch die legitimen Möglichkeiten: Wer nur sauber abgrenzbare, echte Haushaltsleistungen geltend macht, kann sie im Zweifel ruhig belegen und erklären. Wer dagegen die ganze Feier in die Erklärung mischt, beschädigt die Glaubwürdigkeit des gesamten Vorgangs. Haltet deshalb von Anfang an zwei Ordner: Feierkosten für euer Budget und Haushaltsleistungen mit den strengen Formalien für die Steuer. Diese Trennung kostet euch fünf Minuten pro Rechnung und erspart euch später das mühsame Sortieren, wenn die Steuererklärung ansteht und Belege, Zahlungsnachweise und Leistungsbeschreibungen zusammengeführt werden müssen. Sie hilft auch eurer Steuerberatung, die euch schneller und günstiger beraten kann, wenn die Unterlagen geordnet ankommen.
Berufliche Feiern und Sonderfälle getrennt betrachten
Es gibt Konstellationen, in denen Feiern steuerlich anders behandelt werden, doch sie betreffen nicht die private Hochzeit als solche. Richtet etwa ein Arbeitgeber eine Veranstaltung aus oder ist eine Feier nachweislich betrieblich veranlasst, gelten Regeln des jeweiligen Unternehmens und Arbeitsrechts, nicht euer privates Hochzeitsbudget. Auch wer selbstständig ist und eine echte betriebliche Veranstaltung durchführt, bewegt sich in einem anderen Sachverhalt mit eigenen Nachweispflichten. Diese Fälle taugen nicht als Vorlage für die private Feier, weil Anlass, Veranstalter und Zweck andere sind. Übertragt deshalb keine Aussagen aus dem Firmenkontext auf eure Hochzeit, ohne den Sachverhalt professionell prüfen zu lassen.
Ein weiterer Sonderfall ist die Kombination aus Hochzeit und tatsächlichen Haushaltsmaßnahmen, wie sie in den vorigen Abschnitten beschrieben ist: Die Feier bleibt privat, einzelne Haushaltsleistungen können begünstigt sein. Genau diese enge Lesart ist der seriöse Kern der ganzen Frage. Alles darüber hinaus – von der angeblich absetzbaren Trauung bis zur Feier als Marketing – gehört in die Kategorie Hoffnung statt Recht. Wenn eure persönliche Situation Besonderheiten hat, etwa eine Feier im eigenen Betrieb, eine doppelte Haushaltsführung oder einen beruflich bedingten Umzug im selben Jahr, besprecht jeden Punkt einzeln mit Fachleuten und vermischt die Sachverhalte nicht. Für allgemeine Fragen erreicht ihr uns über Kontakt.
Rechnungen richtig sammeln und dokumentieren
Ob ein Ansatz nach Paragraf 35a gelingt, entscheidet sich an der Dokumentation, und die beginnt am Buchungstag, nicht bei der Steuererklärung. Jede begünstigungsfähige Rechnung braucht euren Namen und eure Anschrift, den Leistungserbringer, eine konkrete Leistungsbeschreibung, das Leistungsdatum und den getrennten Ausweis der Arbeitskosten. Bezahlt wird per Überweisung oder Karte, niemals bar, und der Kontoauszug dient als Zahlungsnachweis. Sortiert zu jeder Rechnung sofort den Zahlungsbeleg dazu und vermerkt kurz, wo die Leistung erbracht wurde – im Haushalt ist das entscheidende Merkmal. Diese Ordnung ist auch unabhängig von der Steuer nützlich, weil sie mit eurer Hochzeit Kosten Checkliste zusammen das vollständige Bild eurer Ausgaben ergibt.
- Rechnung mit getrenntem Ausweis von Arbeits- und Materialkosten anfordern
- Leistungsort Haushalt und Leistungsdatum auf der Rechnung prüfen
- Immer unbar bezahlen und den Kontoauszug als Zahlungsnachweis ablegen
- Rechnung und Zahlungsnachweis gemeinsam in einem Steuer-Ordner sortieren
Plant für die Dokumentation auch die Kleinigkeiten ein: Eigenleistungen von Familie und Freunden sind nicht begünstigt, weil keine Rechnung eines Leistungserbringers und keine Zahlung vorliegt – ihre Hilfe spart Geld, erzeugt aber keinen Steuerabzug. Mischrechnungen, die Feierleistungen und Haushaltsleistungen verbinden, sind ein Risiko, weil das Finanzamt den begünstigten Anteil nicht erkennen kann; lasst getrennte Leistungen getrennt abrechnen. Und bewahrt die Belege über die Steuererklärung hinaus auf, falls Rückfragen kommen. Die Budgetseite bleibt davon unberührt: Die Hochzeit planen Checkliste und eure Gesamtkosten nach Was kostet eine Hochzeit? plant ihr weiterhin brutto und ohne erhoffte Erstattung.
So geht ihr praktisch vor – ohne Steuerberatung geht es nicht
Euer praktischer Weg ist damit klar und unspektakulär: Erstens feiert und budgetiert eure Hochzeit als private Feier ohne Steuerabzug in der Rechnung. Zweitens prüft, ob rund um eine Feier bei euch zu Hause echte haushaltsnahe Dienstleistungen oder Handwerkerleistungen anfallen, die für sich genommen unter Paragraf 35a fallen können. Drittens lasst genau diese Posten sauber abrechnen, bezahlt unbar und legt die Belege getrennt ab. Dieser Artikel ersetzt ausdrücklich keine Steuerberatung und verspricht keinen Abzug – er erklärt nur die Mechanik, mit der ihr die richtigen Fragen stellen und die richtigen Belege sammeln könnt.
Unterm Strich ist die Steuer für die Hochzeitsplanung ein Randthema mit einem kleinen, echten Kern – und genau so solltet ihr es behandeln. Die großen finanziellen Hebel liegen woanders: in Gästezahl, Termin, Verpflegung und klugen Prioritäten, wie sie der Guide Hochzeit günstig planen zeigt. Ein möglicher kleiner Abzug nach Paragraf 35a ist ein Bonus für saubere Dokumentation, kein Finanzierungsbaustein. Wer das verinnerlicht, plant ehrlich, schläft ruhig und freut sich über jeden Euro, der am Ende tatsächlich anerkannt wird, statt ein Budget auf einer Hoffnung aufzubauen. Und falls ihr konkrete Posten für eure Feier durchrechnen wollt, startet mit den Beispielen unter Hochzeit Kosten für 100 Personen.
Häufige Fragen
Kann ich meine Hochzeitskosten über Paragraf 35a EStG komplett absetzen?
Nein, Paragraf 35a EStG macht nicht die Hochzeit absetzbar, sondern begünstigt nur bestimmte haushaltsnahe Dienstleistungen und Handwerkerleistungen im eigenen Haushalt, und auch dort nur die Arbeitskosten. Rund um eine Feier bei euch zu Hause kann das zum Beispiel eine professionell abgerechnete Reinigung betreffen, wenn Rechnung und unbare Zahlung vorliegen. Location-Miete, Catering in einer Location, Kleidung, Musik und Fotos der Feier fallen nicht darunter. Verwechsle die enge Dienstleistungs-Regel nicht mit einem allgemeinen Hochzeitsabzug.
Warum gilt die Hochzeit steuerlich als private Lebensführung und nicht als Werbungskosten?
Werbungskosten setzen eine berufliche Veranlassung voraus: Die Ausgabe muss durch den Beruf entstehen. Eine Hochzeit entsteht dagegen aus einem privaten Anlass, nämlich eurer Eheschließung als Paar. Deshalb bleiben ihre Kosten private Lebensführung, auch wenn sie hoch sind, professionell organisiert werden oder Kollegen und Geschäftspartner mitfeiern. Der Anlass entscheidet, nicht die Höhe, die Bezeichnung auf der Rechnung oder die Gästeliste. Auch als außergewöhnliche Belastung scheidet die Hochzeit in aller Regel aus, weil Heiraten freiwillig und planbar ist.
Welche Unterlagen brauche ich, um Hochzeit-nahe Dienstleistungen nach Paragraf 35a geltend zu machen?
Du brauchst eine ordnungsgemäße Rechnung des Leistungserbringers mit deinem Namen, einer konkreten Leistungsbeschreibung, dem Leistungsdatum und dem getrennten Ausweis der Arbeitskosten, weil Materialkosten nicht begünstigt sind. Außerdem musst du unbar bezahlt haben, also per Überweisung oder Karte, und den Kontoauszug als Zahlungsnachweis aufbewahren. Die Leistung muss in deinem Haushalt erbracht worden sein. Lege Rechnung und Zahlungsnachweis gemeinsam in einem eigenen Steuer-Ordner ab, getrennt von den allgemeinen Feierkosten.
Kann ich Hochzeitskosten absetzen, wenn ich selbstständig bin und Kunden mitfeiern?
Die Selbstständigkeit allein ändert nichts: Bleibt der Anlass deine private Hochzeit, bleiben die Kosten privat, auch wenn Kunden, Partner oder Kollegen unter den Gästen sind. Eine betrieblich veranlasste Veranstaltung wäre ein anderer Sachverhalt mit eigenem Veranstalter, Zweck und Nachweisen – sie ist keine private Feier mit Gästeliste aus dem Berufsleben. Private Feierkosten über das eigene Gewerbe abzurechnen, ist riskant und kann bei einer Prüfung gestrichen werden und Nachzahlungen auslösen.
Ersetzt dieser Ratgeber zum Hochzeit Kosten Absetzen eine Steuerberatung?
Nein, ausdrücklich nicht. Dieser Artikel erklärt nur die allgemeinen Mechanismen: Warum die private Feier nicht absetzbar ist, wie Paragraf 35a EStG für haushaltsnahe Dienstleistungen und Handwerkerleistungen grundsätzlich funktioniert und welche Formalien dafür nötig sind. Er kennt deinen Einzelfall nicht und verspricht keinen Abzug in irgendeiner Höhe. Nimm deine sortierten Belege zu diesem Gespräch mit und lass dir die geplante Vorgehensweise am besten vor der Abgabe der Steuererklärung bestätigen.